

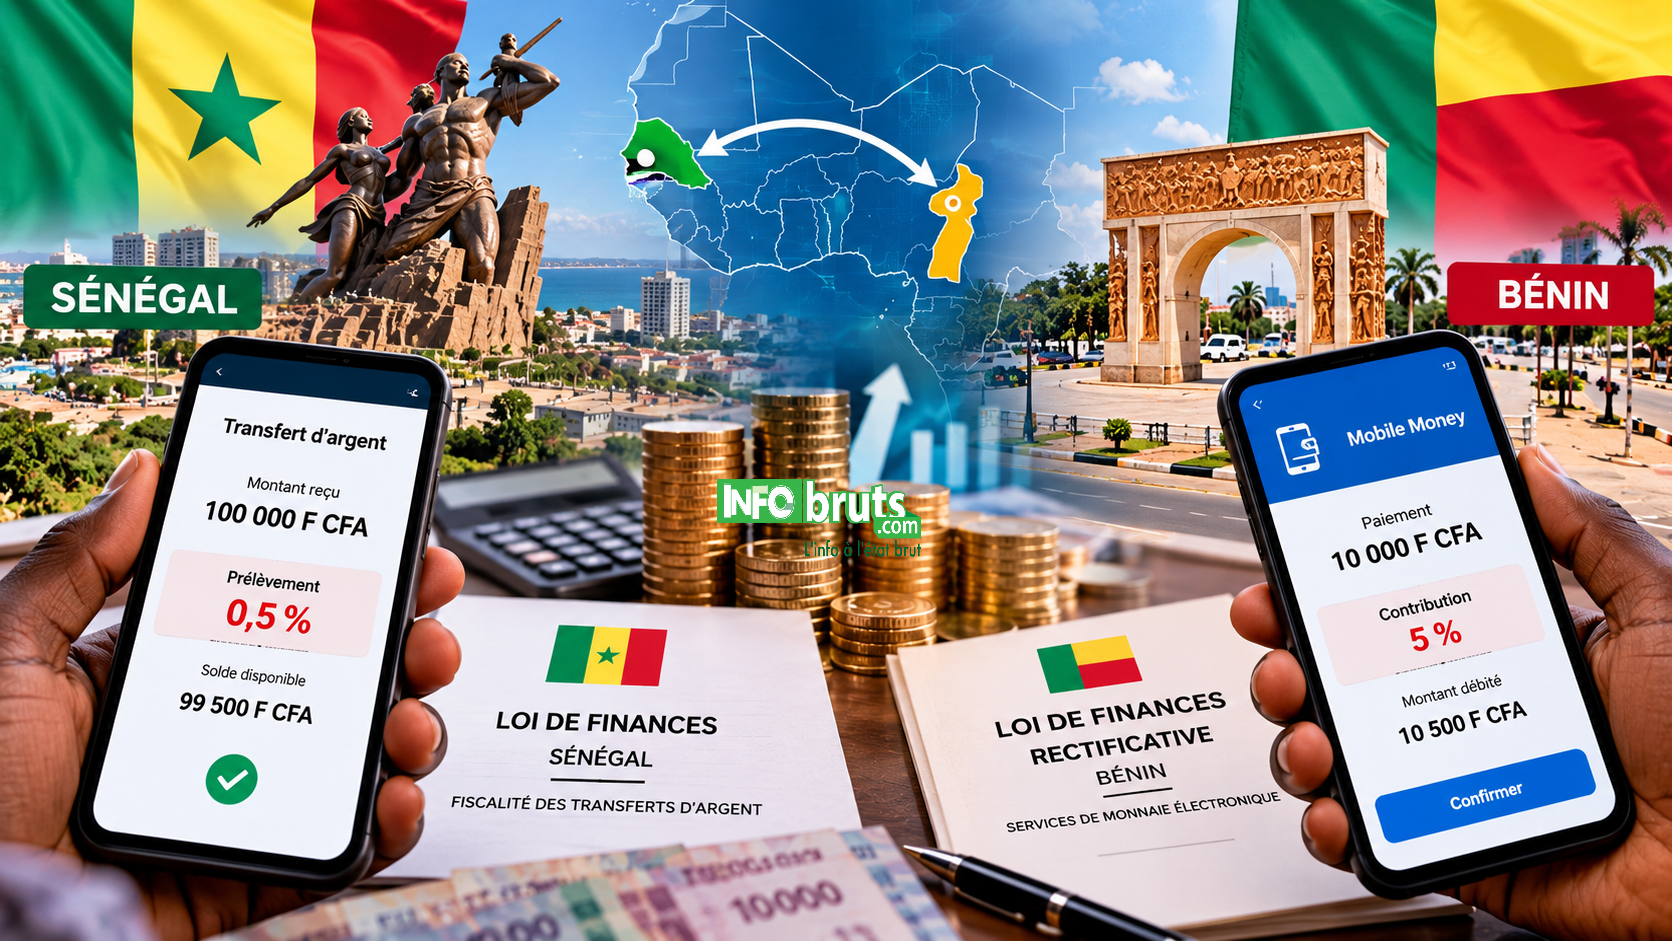
Sénégal-Bénin, 26 oct. (Infosbruts.com) – La fiscalité des transactions numériques gagne en importance dans les stratégies de mobilisation des ressources publiques en Afrique de l’Ouest. Au Sénégal, l’instauration d’un prélèvement sur les paiements reçus par transfert d’argent et d’une taxe sur les opérations de transfert d’argent marque une nouvelle étape dans l’adaptation du système fiscal à l’essor des paiements électroniques. Au Bénin, la loi de finances rectificative pour la gestion 2026 prévoit, de son côté, un élargissement du champ de la contribution applicable aux services de monnaie électronique. Ces évolutions invitent à s’interroger sur les convergences fiscales entre les deux pays, sans présumer d’une inspiration directe qui reste à établir.
La réforme sénégalaise a introduit deux mécanismes distincts, tous deux fixés à un taux de 0,5 %, mais dont les champs d’application diffèrent.
Le premier est le prélèvement sur les paiements reçus par transfert d’argent. Il concerne les sommes reçues par les personnes physiques ou morales disposant d’un code marchand auprès des opérateurs de transfert d’argent. Le prélèvement est effectué par l’opérateur sur chaque paiement enregistré dans le compte du bénéficiaire concerné.
Le second mécanisme est la taxe sur les opérations de transfert d’argent. Elle s’applique à différentes opérations réalisées au moyen de supports permettant d’en conserver une trace, notamment par voie électronique, par téléphonie mobile, par transfert postal ou par carte bancaire. Son taux est de 0,5 %, avec un plafond de 2 000 francs CFA par transaction. Des exonérations sont également prévues pour certaines opérations, notamment certains virements bancaires, les paiements de salaires et les bourses d’études.
Ces deux mesures s’inscrivent dans une volonté d’élargir l’assiette fiscale et de mieux prendre en compte les flux financiers générés par la transformation numérique de l’économie. Elles soulèvent néanmoins des questions sur leurs conséquences pour les commerçants, les opérateurs de services financiers, les consommateurs et les petites activités économiques qui recourent quotidiennement aux paiements électroniques.
Au Bénin, la loi de finances rectificative pour la gestion 2026 introduit une évolution différente. La contribution applicable aux services de monnaie électronique est étendue à certaines prestations jusque-là fournies gratuitement sur les réseaux ouverts au public. Le taux annoncé est de 5 % du prix de vente hors taxes, à la charge des opérateurs concernés.
La comparaison avec le Sénégal est intéressante, mais elle exige de la précision. Le prélèvement sénégalais de 0,5 % sur les paiements reçus par code marchand, la taxe de 0,5 % sur les opérations de transfert d’argent et la contribution béninoise de 5 % sur les services de monnaie électronique ne sont pas des dispositifs identiques. Ils diffèrent notamment par leurs taux, leurs assiettes et les opérations visées.
Il serait donc prématuré d’affirmer que le Bénin a directement repris le modèle sénégalais. Pour établir une telle influence, il faudrait disposer d’éléments attestant que les autorités béninoises se sont explicitement inspirées de la réforme adoptée à Dakar. En revanche, ces évolutions témoignent d’un intérêt commun pour l’adaptation de la fiscalité au développement des services financiers numériques.
Au-delà des recettes attendues, l’enjeu consiste à trouver un équilibre entre l’efficacité du recouvrement fiscal et la préservation de l’inclusion financière. Une fiscalité trop lourde ou mal conçue pourrait inciter certains utilisateurs à réduire leur recours aux services électroniques ou à privilégier les paiements en espèces. À l’inverse, un dispositif clairement défini, transparent et proportionné peut contribuer à une meilleure mobilisation des ressources publiques.
L’évaluation de ces réformes devra ainsi porter sur les recettes effectivement collectées, les coûts supportés par les opérateurs, les éventuelles répercussions sur les tarifs et les changements de comportement des utilisateurs. Elle devra également tenir compte des effets différenciés sur les ménages, les petits commerçants et les entreprises.
La comparaison entre le Sénégal et le Bénin pourrait enfin être élargie aux autres pays de l’Union économique et monétaire ouest-africaine et de la Communauté économique des États de l’Afrique de l’Ouest. Une étude des textes fiscaux et de leurs modalités d’application permettrait de déterminer si ces initiatives relèvent d’une tendance régionale, d’expériences nationales parallèles ou d’une véritable circulation des modèles fiscaux.
En définitive, la fiscalité des transferts d’argent constitue un enjeu majeur pour les finances publiques à l’heure de la numérisation des échanges. L’expérience sénégalaise et les évolutions observées au Bénin illustrent deux approches qui méritent d’être comparées avec rigueur. La question centrale reste celle de leur capacité à concilier mobilisation des recettes, équité fiscale et accessibilité des services financiers numériques.
Par imam chroniqueur Babacar Diop, pour Infosbruts.com